Informationsgehalt von Konzernabschlüssen nach HGB, IAS und US-GAAP
Eine empirische Analyse aus Sicht der Eigenkapitalgeber
132,40 €
inkl. MwSt. und Versand · Lieferzeit 1–2 Werktage
Gesetzliche Gewährleistung: 2 Jahre · Details
Nur noch 1 verfügbar
Beschreibung
Die deutsche Konzernrechnungslegung präsentiert sich zu Beginn des 21. Jahrhunderts gespalten. Immer mehr Unternehmen nutzen die Befreiungsvorschrift des § 292a HGB und bilanzieren nach IAS/IFRS oder US-GAAP. Andere Unternehmen erstellen weiterhin einen Konzernabschluss nach HGB. Vor diesem Hintergrund untersucht die Studie für börsennotierte Unternehmen aus dem Blickwinkel der Eigenkapitalgeber, ob Konzernabschlüsse nach IAS/IFRS oder US-GAAP im Vergleich zum HGB als <i>informativer</i> zu bewerten sind. Durch Auswertung bestehender empirischer Untersuchungen und Durchführung einer Kapitalmarktuntersuchung zur Informationsrelevanz einer Konzernrechnungslegungsumstellung kann eine generelle Überlegenheit der IAS/IFRS und US-GAAP nicht nachgewiesen werden.
Artikeldetails
- EAN
- 9783631521786
- Sprache
- Deutsch
- Einband / Art
- Taschenbuch
- Maße
- 240 x 170 x 27 mm
- Erscheinungsjahr
- 2004
- Verlag / Hersteller
- Peter Lang
Ähnliche Artikel
Mein Urgroßvater, die Helden und ich
null
- EAN:
- 9783789140426
- Sprache:
- Deutsch
14,00 €
inkl. MwSt. und Versand · Lieferzeit 1–2 Werktage
Nur noch 2 verfügbar
Der geheimnisvolle Raum 2
13 Live Escape Games zur Bibel in 8 Spielformaten
- EAN:
- 9783866872745
- Sprache:
- Deutsch
25,00 €
inkl. MwSt. und Versand · Lieferzeit 1–2 Werktage
Nur noch 3 verfügbar
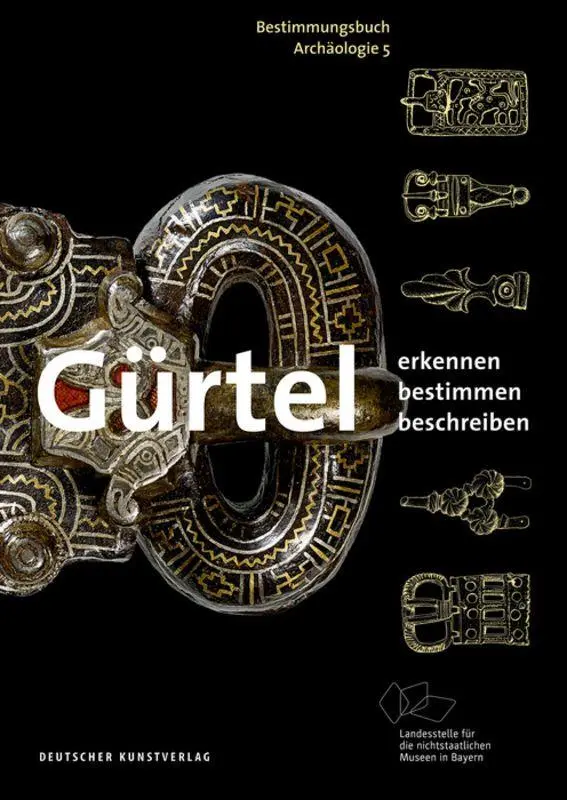
Gürtel
Erkennen - Bestimmen - Beschreiben
- EAN:
- 9783422984295
- Sprache:
- Deutsch
19,90 €
inkl. MwSt. und Versand · Lieferzeit 1–2 Werktage
Nur noch 1 verfügbar
Die vierte Generation der Kernreaktoren
Grundlagen, Typen und Nutzen verständlich erklärt
- EAN:
- 9783662616048
- Sprache:
- Deutsch
44,99 €
inkl. MwSt. und Versand · Lieferzeit 1–2 Werktage
Nur noch 1 verfügbar
Informationsgehalt von Konzernabschlüssen nach HGB, IAS und US-GAAP
132,40 €