Zentrale Einflussfaktoren und Herausforderungen des Wertminderungskonzeptes gemäß IFRS 9
Vergleich der Ausgestaltung bei ausgewählten europäischen Finanzunternehmen
48,95 €
inkl. MwSt. und Versand · Lieferzeit 1–2 Werktage
Gesetzliche Gewährleistung: 2 Jahre · Details
Nur noch 1 verfügbar
Beschreibung
Masterarbeit aus dem Jahr 2024 im Fachbereich BWL - Controlling, Note: 1,0, Fachhochschule Bonn-Rhein-Sieg in Sankt Augustin (Fachbereich Wirtschaftswissenschaften), Veranstaltung: Master Controlling und Management, Sprache: Deutsch, Abstract: Die im Juli 2002 verabschiedete IAS-Verordnung führte zu den erheblichen Veränderungen in der europäischen Konzernberichterstattung. Mit dem Inkrafttreten dieser Verordnung wurden die kapitalmarktorientierten Unternehmen, Banken und Versicherungen in der Europäischen Union verpflichtet, ihre Konzernberichte gemäß den internationalen Rechnungslegungsstandards (IFRS) zu erstellen und öffentlich zugänglich zu machen. In der vorliegenden Arbeit werden die theoretischen Grundlagen und praktischen Anwendungen des neulich aktualisierten International Financial Reporting Standard 9 (IFRS 9) näher untersucht. Im Rahmen der Arbeit sollen insbesondere folgende Fragen beantwortet werden: welche wesentlichen Einflussfaktoren und Herausforderungen des Wertminderungskonzeptes nach IFRS 9 existieren; ob und welche Ermessensspielräume daraus resultieren; wo sind die dazu gehörigen Informationen zu finden und wie die Gestaltungsmöglichkeiten tatsächlich von den Unternehmen implementiert werden. Von zentraler Bedeutung ist dabei die Frage, ob unterschiedliche IFRS-Abschlüsse aufgrund einer Vielfalt dieser Gestaltungsmöglichkeiten grundsätzlich vergleichbar sind. Dementsprechend gliedert sich die Ausarbeitung in verschiedene Abschnitte, beginnend mit einer Einführung in die internationale Rechnungslegung und den Kontext des Standards IFRS 9. Der Schwerpunkt der Arbeit liegt auf dem Wertminderungskonzept nach IFRS 9, welches eine Neuerung in der Bilanzierung von erwarteten Kreditverlusten (Expected Credit Losses, ECL) darstellt. Des Weiteren werden die Entscheidungsmöglichkeiten im Rahmen des Wertminderungsmodells, die zentralen Einflussfaktoren und grundlegenden Herausforderungen des Wertminderungskonzepts gemäß IFRS 9 ausführlich analysiert.
Artikeldetails
- EAN
- 9783389058879
- Sprache
- Deutsch
- Einband / Art
- Taschenbuch
- Maße
- 210 x 148 x 9 mm
- Erscheinungsjahr
- 2024
- Verlag / Hersteller
- GRIN Verlag
Ähnliche Artikel
Mein Urgroßvater, die Helden und ich
null
- EAN:
- 9783789140426
- Sprache:
- Deutsch
14,00 €
inkl. MwSt. und Versand · Lieferzeit 1–2 Werktage
Nur noch 2 verfügbar
Der geheimnisvolle Raum 2
13 Live Escape Games zur Bibel in 8 Spielformaten
- EAN:
- 9783866872745
- Sprache:
- Deutsch
25,00 €
inkl. MwSt. und Versand · Lieferzeit 1–2 Werktage
Nur noch 3 verfügbar
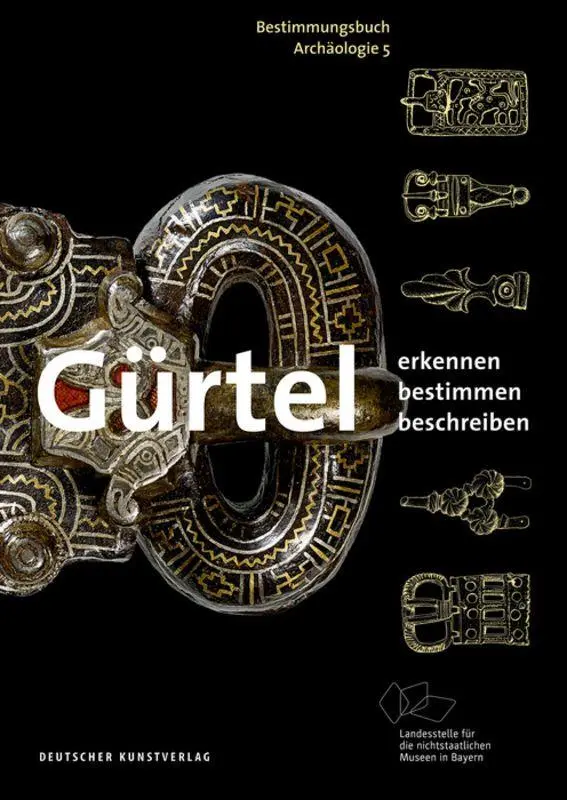
Gürtel
Erkennen - Bestimmen - Beschreiben
- EAN:
- 9783422984295
- Sprache:
- Deutsch
19,90 €
inkl. MwSt. und Versand · Lieferzeit 1–2 Werktage
Nur noch 1 verfügbar
Die vierte Generation der Kernreaktoren
Grundlagen, Typen und Nutzen verständlich erklärt
- EAN:
- 9783662616048
- Sprache:
- Deutsch
44,99 €
inkl. MwSt. und Versand · Lieferzeit 1–2 Werktage
Nur noch 1 verfügbar
Zentrale Einflussfaktoren und Herausforderungen des Wertminderungskonzeptes gemäß IFRS 9
48,95 €