Der Verfügungsmachtbegriff bei Umsatzrealisation und Leasingverträgen nach IFRS
null
73,30 €
inkl. MwSt. und Versand · Lieferzeit 1–2 Werktage
Gesetzliche Gewährleistung: 2 Jahre · Details
Nur noch 1 verfügbar
Beschreibung
Die Autorin analysiert den Verfügungsmachtbegriff und dessen Eignung als Realisationsmerkmal in der Umsatzrealisierung und Leasingbilanzierung nach IFRS. Bisher zeichneten heterogene Konzepte und Regelungslücken die Umsatzrealisierung nach IFRS und US-GAAP aus. Im Rahmen des Konvergenzprojektes von IASB und FASB nahm man sich dieser Problematiken an und gab im Mai 2014 den IFRS 15 Revenue from Contracts with Customers heraus. In enger Beziehung steht das Projekt zur Leasingbilanzierung. Beiden Projekten ist die zentrale Rolle des Verfügungsmachtbegriffs gemein, mit dem sich bislang nicht ausreichend kritisch auseinandergesetzt wurde. Die Autorin zeigt zahlreiche offene Fragen und Inkonsistenzen im IFRS 15 auf und bemängelt ein divergierendes Nutzenverständnis der Verfügungsmachtbegriffe bei Umsatzrealisierung und Leasing.
Artikeldetails
- EAN
- 9783631665015
- Sprache
- Deutsch
- Einband / Art
- Buch
- Maße
- 216 x 153 x 17 mm
- Erscheinungsjahr
- 2015
- Verlag / Hersteller
- Peter Lang
Ähnliche Artikel
Mein Urgroßvater, die Helden und ich
null
- EAN:
- 9783789140426
- Sprache:
- Deutsch
14,00 €
inkl. MwSt. und Versand · Lieferzeit 1–2 Werktage
Nur noch 2 verfügbar
Der geheimnisvolle Raum 2
13 Live Escape Games zur Bibel in 8 Spielformaten
- EAN:
- 9783866872745
- Sprache:
- Deutsch
25,00 €
inkl. MwSt. und Versand · Lieferzeit 1–2 Werktage
Nur noch 3 verfügbar
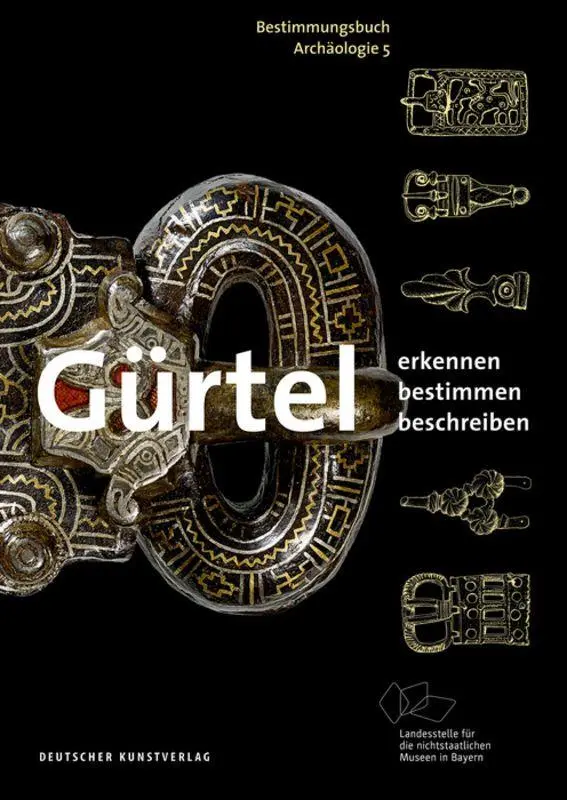
Gürtel
Erkennen - Bestimmen - Beschreiben
- EAN:
- 9783422984295
- Sprache:
- Deutsch
19,90 €
inkl. MwSt. und Versand · Lieferzeit 1–2 Werktage
Nur noch 1 verfügbar
Die vierte Generation der Kernreaktoren
Grundlagen, Typen und Nutzen verständlich erklärt
- EAN:
- 9783662616048
- Sprache:
- Deutsch
44,99 €
inkl. MwSt. und Versand · Lieferzeit 1–2 Werktage
Nur noch 1 verfügbar
Der Verfügungsmachtbegriff bei Umsatzrealisation und Leasingverträgen nach IFRS
73,30 €