Der Sanierungsgewinn im Steuerrecht
Die Sanierungstauglichkeit der Steuerbefreiung nach § 3a EStG de lege lata unter Berücksichtigung verfassungsrechtlicher Implikationen
84,99 €
inkl. MwSt. und Versand · Lieferzeit 1–2 Werktage
Gesetzliche Gewährleistung: 2 Jahre · Details
Nur noch 1 verfügbar
Beschreibung
Das vorliegende Buch behandelt die Steuerbefreiung von Sanierungsgewinnen nach § 3a EStG unter Berücksichtigung verfassungsrechtlicher Bezüge. Untersucht wird zunächst die umstrittene Streitfrage, ob durch Schuldenerlass erzeugte Sanierungsgewinne Ausdruck einer Zunahme von Leistungsfähigkeit sind. In diesem Zusammenhang erheben sich zahlreiche verfassungsrechtliche Streitfragen, die unter Zugrundelegung der maßgeblichen, verfassungsrechtlichen Rechtsgrundsätze analysiert werden. Weiterhin wird die Steuerbefreiung in Bezug auf ihre konkrete Zielgenauigkeit untersucht. Insoweit werden die gesetzlichen Voraussetzungen der Steuerbefreiung de lege lata u.a. im Zusammenhang mit den umstrittenen gesellschaftsrechtlichen Fragestellungen bei Kapital- und Personengesellschaften analysiert. Zuletzt wird ein Vorschlag zur Verbesserung der steuerrechtlichen Sanierungsrahmenbedingungen und zur steuerrechtlichen Unterstützung betriebswirtschaftlich erwünschter Sanierungsverfahren de lege ferenda gemacht.
Artikeldetails
- EAN
- 9783658530037
- Sprache
- Deutsch
- Einband / Art
- Taschenbuch
- Maße
- 210 x 148 x 17 mm
- Erscheinungsjahr
- 2026
- Verlag / Hersteller
- Springer
Ähnliche Artikel
Mein Urgroßvater, die Helden und ich
null
- EAN:
- 9783789140426
- Sprache:
- Deutsch
14,00 €
inkl. MwSt. und Versand · Lieferzeit 1–2 Werktage
Nur noch 2 verfügbar
Der geheimnisvolle Raum 2
13 Live Escape Games zur Bibel in 8 Spielformaten
- EAN:
- 9783866872745
- Sprache:
- Deutsch
25,00 €
inkl. MwSt. und Versand · Lieferzeit 1–2 Werktage
Nur noch 3 verfügbar
Hollow's Hauntology
A compendium of mythological creatures and paranormal phenomena
- EAN:
- 9781805700982
- Sprache:
- Englisch
25,95 €
inkl. MwSt. und Versand · Lieferzeit 1–2 Werktage
Ausverkauft
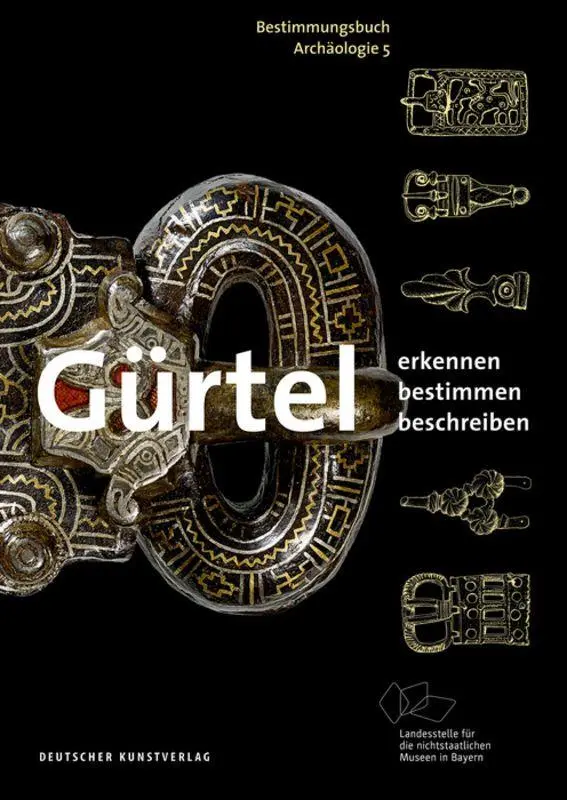
Gürtel
Erkennen - Bestimmen - Beschreiben
- EAN:
- 9783422984295
- Sprache:
- Deutsch
19,90 €
inkl. MwSt. und Versand · Lieferzeit 1–2 Werktage
Nur noch 1 verfügbar
Der Sanierungsgewinn im Steuerrecht
84,99 €