Abgrenzung der Einkünfte aus § 15 und § 18 EStG. Gewerbebetrieb und Freie Berufe
null
18,95 €
inkl. MwSt. und Versand · Lieferzeit 1–2 Werktage
Gesetzliche Gewährleistung: 2 Jahre · Details
Nur noch 1 verfügbar
Beschreibung
Studienarbeit aus dem Jahr 2017 im Fachbereich BWL - Rechnungswesen, Bilanzierung, Steuern, Note: 1,7, Hochschule Pforzheim, Sprache: Deutsch, Abstract: Mit dem Wandel der Zeit geht auch ein Wandel der Berufsbilder einher. Schon lange gibt es neue Berufe, die eine ganz neue Art von Leistung durchführen oder auch verschiedene Leistungen miteinander verknüpfen. Aus steuerlicher Sicht hat dies zur Folge, dass manche Berufe nicht eindeutig einer Einkunftsart zugeordnet werden können. Oftmals taucht die Problematik auf, bei der Abgrenzung zwischen gewerblichen und freiberuflichen Einkünften. Aufgrund der unterschiedlichen steuerlichen Behandlung beider Einkünfte ist eine Einordnung zwingend erforderlich. Daher wird die folgende Ausarbeitung sich dem Thema der Abgrenzung gewerblicher Einkünfte gem. §15 EStG von den freiberuflichen Einkünften nach §18 EStG widmen. Dabei werden die vorherrschenden Voraussetzungen, um einer der Einkunftsarten zuzugehören, erforscht sowie die einzelnen Merkmale herausgearbeitet. Die genauen Abgrenzungen werden durch einzelne Berufe verdeutlicht und mithilfe von BFH-Urteilen belegt.
Artikeldetails
- EAN
- 9783668696129
- Sprache
- Deutsch
- Einband / Art
- Taschenbuch
- Maße
- 210 x 148 x 3 mm
- Erscheinungsjahr
- 2018
- Verlag / Hersteller
- GRIN Verlag
Ähnliche Artikel
Mein Urgroßvater, die Helden und ich
null
- EAN:
- 9783789140426
- Sprache:
- Deutsch
14,00 €
inkl. MwSt. und Versand · Lieferzeit 1–2 Werktage
Nur noch 2 verfügbar
Der geheimnisvolle Raum 2
13 Live Escape Games zur Bibel in 8 Spielformaten
- EAN:
- 9783866872745
- Sprache:
- Deutsch
25,00 €
inkl. MwSt. und Versand · Lieferzeit 1–2 Werktage
Nur noch 3 verfügbar
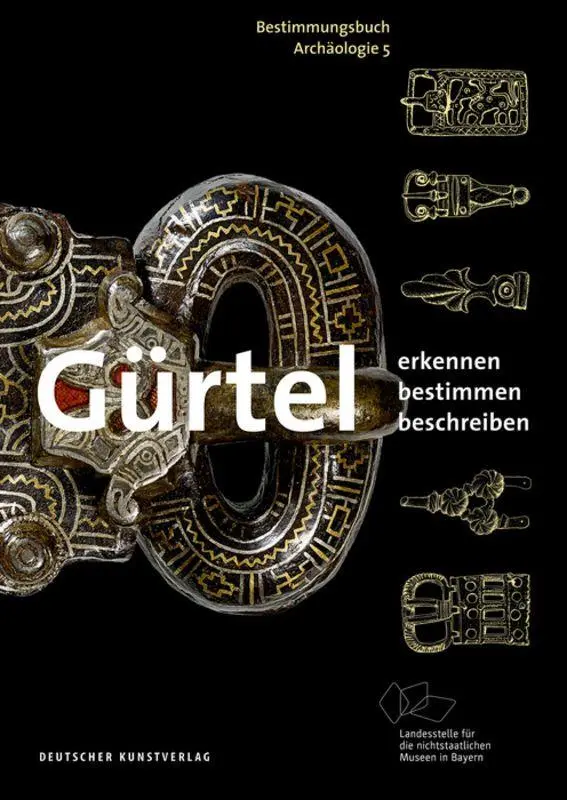
Gürtel
Erkennen - Bestimmen - Beschreiben
- EAN:
- 9783422984295
- Sprache:
- Deutsch
19,90 €
inkl. MwSt. und Versand · Lieferzeit 1–2 Werktage
Nur noch 1 verfügbar
Die vierte Generation der Kernreaktoren
Grundlagen, Typen und Nutzen verständlich erklärt
- EAN:
- 9783662616048
- Sprache:
- Deutsch
44,99 €
inkl. MwSt. und Versand · Lieferzeit 1–2 Werktage
Nur noch 1 verfügbar
Abgrenzung der Einkünfte aus § 15 und § 18 EStG. Gewerbebetrieb und Freie Berufe
18,95 €